Po zářijové inflaci analytici čekají, že ČNB v listopadu zvedne základní sazbu ze 3,75 na 4 procenta. Co by to znamenalo pro spořicí účet, termínovaný vklad, hypotéku nebo splátky na kartu? Vysvětlujeme, jak se rozhodnutí centrální banky dostane až k vašemu účtu – a co zvážit už teď.
Základní (dvoutýdenní repo) sazba ČNB je podle přehledu centrální banky od června na 3,75 procenta. Po zářijové inflaci 2,5 procenta a jádrové 3,1 procenta ekonomové Komerční banky čekají zvýšení o 0,25 bodu na listopadovém zasedání. Jisté to ale není – bankovní rada rozhoduje podle nové prognózy.
Jak se sazba dostane k vám
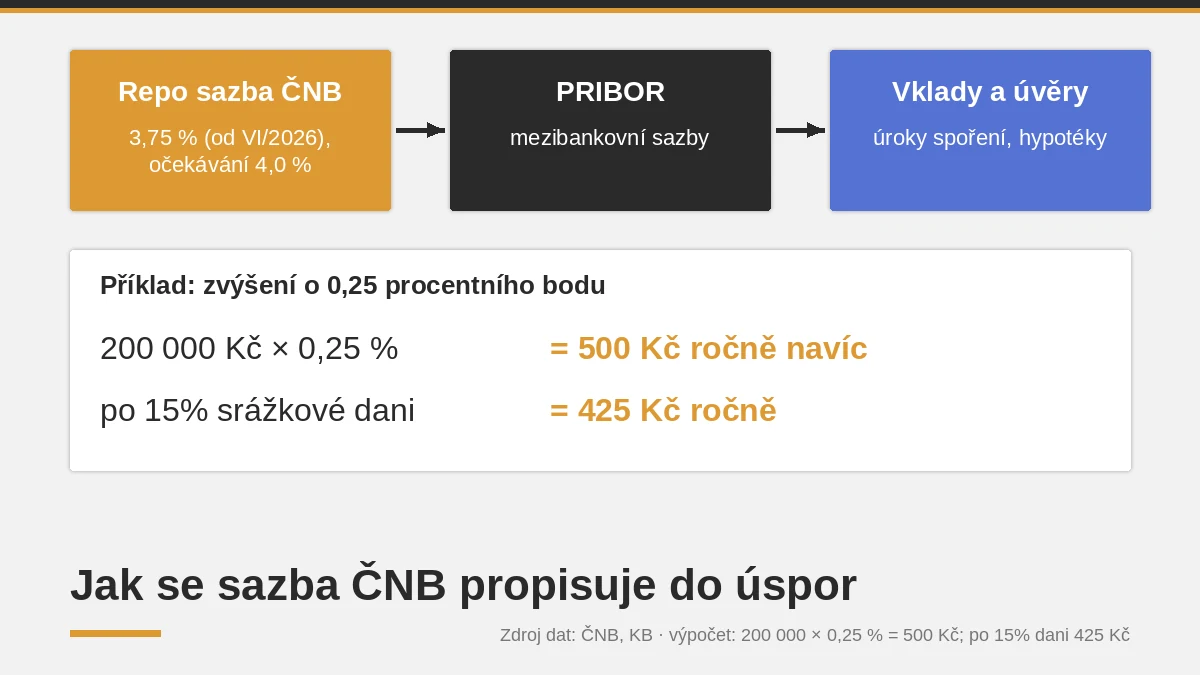
Repo sazba určuje, za kolik si banky mohou u ČNB uložit volné peníze. Od ní se odvíjejí sazby na mezibankovním trhu, tedy i PRIBOR, který ČNB denně zveřejňuje. A od nich zase úroky, které banky nabízejí klientům a které si účtují za úvěry.
Přenos není okamžitý ani úplný. Každá banka reaguje jinou rychlostí a jiným rozsahem, u vkladů i u úvěrů. Čtvrt procentního bodu je navíc malý krok.
Spořicí účty a vklady
Spořicí účty mají obvykle pohyblivou sazbu, kterou banka může kdykoli změnit. Při růstu sazeb ČNB ji mohou zvednout, ale nemusí. Termínované vklady fixují úrok na celou dobu – kdo by teď vázal peníze na rok, zafixuje si dnešní úroveň.
Pro představu: kdyby banka po zvýšení sazeb přidala na spořicím účtu celou čtvrtinu procentního bodu, 200 tisíc korun by ročně vydělalo o 500 korun víc, po zdanění zhruba o 425 korun. Rozdíl mezi bankami bývá často větší než samotné rozhodnutí ČNB.
Praktické rady:
- porovnejte, kolik vaše banka dává na spořicím účtu, a sledujte podmínky (limity, nutnost aktivního účtu nebo plateb kartou),
- u termínovaných vkladů zvažte kratší dobu, pokud čekáte další růst sazeb,
- počítejte s 15% srážkovou daní z úroků – reálný výnos po dani a inflaci je to, co vás zajímá.
Hypotéky
U hypoték se úrok fixuje na několik let. Jejich sazby víc než repo sazba ovlivňují dlouhodobé sazby na finančních trzích a očekávání do budoucna. Pokud trh už zvýšení sazeb započítal, hypotéky se po rozhodnutí ČNB nemusejí skokově změnit.
Kdo má fixaci končící v příštích měsících, měl by si nabídky porovnat dopředu. Banka obvykle posílá nabídku refixace s předstihem a v době konce fixace lze bez sankce přejít jinam.
Spotřebitelské úvěry a kreditky
Sazby kreditních karet a spotřebitelských úvěrů bývají mnohem vyšší než repo sazba a změna o čtvrt bodu se v nich projeví málo. Tady víc než ČNB rozhoduje, jak rychle dluh splácíte. Pokud máte drahý dluh a zároveň úspory na spořicím účtu, splacení dluhu je obvykle lepší „výnos“ než jakýkoli úrok z vkladu.
Tři otázky před listopadem
- Kolik mi dnes skutečně dává spořicí účet po dani a za jakých podmínek?
- Kdy mi končí fixace hypotéky a mám srovnané nabídky jiných bank?
- Nemám drahý spotřebitelský dluh, který by bylo lepší splatit z úspor?
Na tyhle otázky se dá odpovědět bez ohledu na to, jak bankovní rada nakonec rozhodne.
Zdroje
- ČNB: Jak se vyvíjela dvoutýdenní repo sazba ČNB
- ČNB: PRIBOR
- Komerční banka: Jádrová inflace nad cílem ČNB, „hike“ již v listopadu (13. 10. 2026)
Foto: Jarita from toronto, canada, Wikimedia Commons, CC BY 2.0 (archivní snímek, 2009) – zdroj